Domain fcaa.de kaufen?
Wir ziehen mit dem Projekt
fcaa.de um.
Sind Sie am Kauf der Domain
fcaa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fcaa.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **

Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
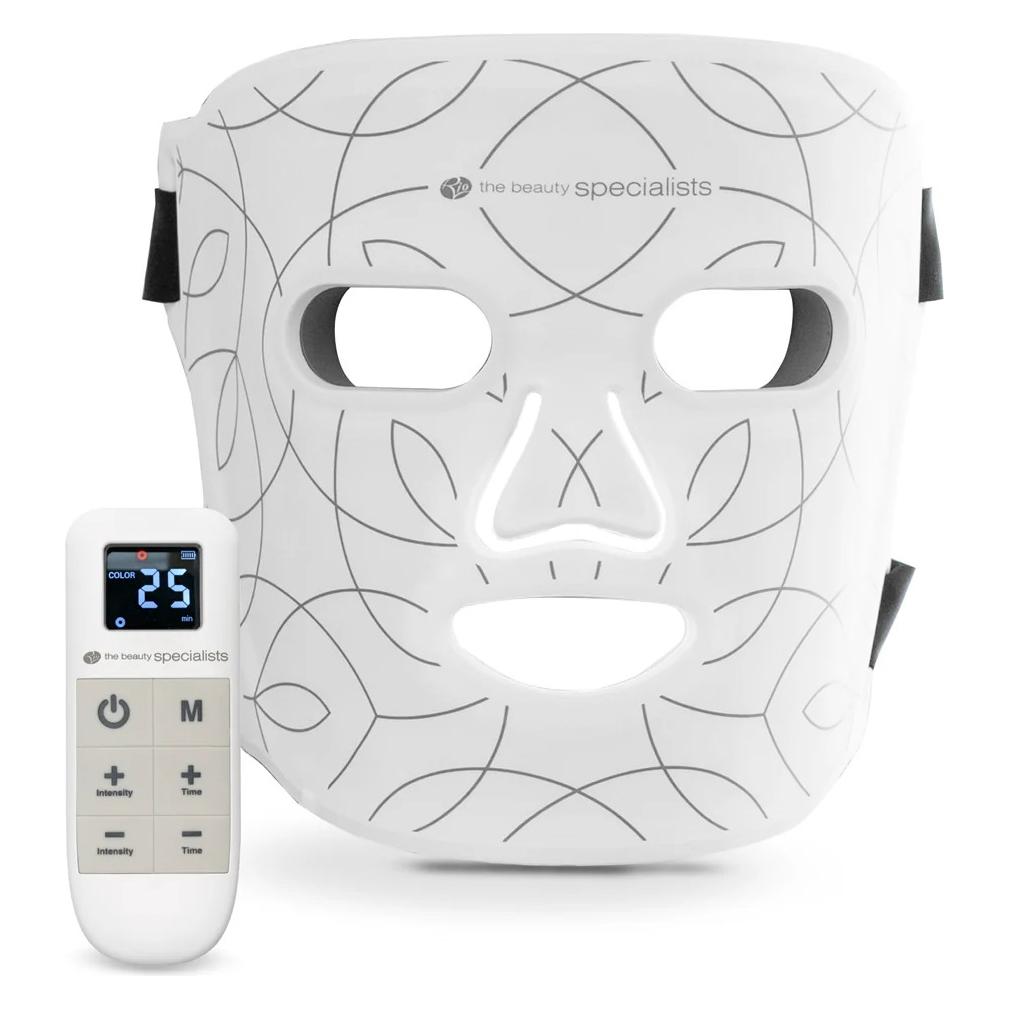
RIO-FCAA LED-MaskeLED-Maske - Rotlichttherapie mit Wellenlängen von 650 nm und 850 nm; Blaulichttherapie mit einer Wellenlänge von 410 nm; FDA-Grünes Licht; 3 Intensitätsstufen; Aufladen über USB-C; 96 LEDs und eine Silikonoberfläche der Maske Die RIO-FCAA LED-Maske kombiniert rotes und nahinfrarotes Licht für eine Heimpflege, die auf ein glatteres, ebenmäßigeres und frischeres Hautbild abzielt. Rotes Licht mit einer Wellenlänge von 633 nm162,55 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
100x WALLCASE MIT DEINEM EIGENEN IMPRESSUM Firmenwerbeartikel100 Stück des Produkts mit Ihrem eigenen Aufdruck auf der gesamten Oberfläche des Rucksacks auf der Vorder- und Rückseite.Hochwertiger FULL PRINT 3D-DruckVorlaufzeit von bis zu 30 Arbeitstagen.Rucksack wasserdicht durch die Verwendung von Oxford-Gewebe.Vorherrschendes Material: Oxford, PolyesterGröße: 44 x 26 x 15 cmRucksack, in den A4+ passtHauptfach, zusätzliches Fach, Reißverschlusstasche, GetränketaschenNach dem Kauf, senden Sie uns bitte die Dateien, um die bestmögliche Qualität zu drucken min. 150 DPI, nach Zusendung der Dateien senden wir Ihnen eine Visualisierung (wie nebenstehend abgebildet) zur Freigabe. Nach der Freigabe beträgt die des Drucks 14-30 Arbeitstage.Handwäsche bei 30-40 Grad C. Bügeln ist nicht erforderlich. Nicht im Wäschetrockner trocknen.Wenn die oben genannten Pflegehinweise befolgt werden, behält der Rucksack seine leuchtenden Farben viele Jahre lang.2033,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Rakusa, Ilma: Impressum: Langsames LichtImpressum: Langsames Licht , 15 Jahre nach ihrem letzten Gedichtband, Love after love, bringt sich Ilma Rakusa wieder als Lyrikerin in Erinnerung. Impressum: Langsames Licht ist ein in mehrere Abteilungen gegliederter Band mit rund 90 kürzeren und längeren, z.T. auch mehrteiligen Gedichten, die die Themen und poetischen Verfahren ihres gesamten Werks exemplarisch vorführen. Ihr Ort ist die ganze Welt, bevorzugt aber der ehemalige Osten Europas. Ilma Rakusa ist eine Schauende, eine Zeitgenossin, die die unerwarteten Anblicke im Gewohnten und Alltäglichen ebenso wie in der Fremde mit den Verfahren der Moderne bewältigt. Und mit einer unerhört geschmeidigen und hochmusikalischen Sprache, die sich - trotz knapper Schnitte und schneller Assoziationen - nie allzu weit von der Alltagssprache entfernt und diese dadurch zu unglaublicher Dichte komprimiert. Die kleinen Bewegungen der Erinnerung, das sensible Registrieren vergehender Zeit, der genaue Blick: daraus entsteht in diesen Gedichten eine andere, eine ungewohnte Schönheit, die die klassischen Topoi (Natur, Vergänglichkeit, Sehnsucht) auf selbstverständliche Weise mit aktuellsten gesellschaftlichen Fragen verbindet. , Automatische Niveauregulierung > Federung & Lenkung , Erscheinungsjahr: 20160812, Produktform: Leinen, Autoren: Rakusa, Ilma, Seitenzahl/Blattzahl: 175, Keyword: Melancholie; Osteuropa; Reise, Fachschema: Gedicht / Lyrik~Lyrik, Warengruppe: HC/Belletristik/Lyrik/Dramatik/Essays, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 136, Höhe: 21, Gewicht: 311, Produktform: Gebunden, Genre: Belletristik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kohlbecker, Günter: Gebäudeenergiegesetz Informationen für ImmobilieneigentümerGebäudeenergiegesetz Informationen für Immobilieneigentümer , Die Erhöhung der Treibhausgase in der Atmosphäre entsteht unter anderem durch das Verbrennen fossiler Brennstoffe, z. B. durch das Heizen in Wohngebäuden. Ebenso ist erkennbar, dass die Klimaerwärmung auch die Forderung nach kühlen Räumen ankurbelt und somit ein Mehrfaches an Energie verbraucht wird. Die Konsequenz daraus ist für uns, die Art des Heizens auf Klimaneutralität umzustellen und auch das Umfeld gegen die Erwärmung zu wappnen. Ein Schwerpunkt gibt die Regierung beim Thema Heizung vor. Also ist es an der Zeit, dass sich Haus- und Wohnungseigentümer Gedanken machen, wie sie durch Änderungen bzw. Anpassungen ihr eigenes Gebäude fit für die Zukunft machen können. Dabei ist zu bedenken, dass bei einem Gebäude jede Änderung auch eine Verschiebung beziehungsweise Änderung an einer anderen Stelle bewirkt. Alle energiesparenden Maßnahmen belasten den Geldbeutel. Die Kosten für Material, Handwerker etc. fallen sofort an, die entstehenden Einsparungen, z. B. bei den Strom- und Heizkosten, machen sich aber erst im Laufe der Zeit bemerkbar. Es gilt also zu entscheiden, welche Maßnahmen eignen sich und sind gut umsetzbar? Welche (gesetzlichen) Verpflichtungen haben Immobilieneigentümer? Dieses Buch hilft dabei, rechtliche Grundlagen und die eigenen Vorstellungen in Einklang zu bringen. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202311, Produktform: Kartoniert, Titel der Reihe: Bau-Rat##, Autoren: Kohlbecker, Günter, Seitenzahl/Blattzahl: 96, Abbildungen: Grafiken und Tabellen, Keyword: Architekt; Brennstoffe; Dämmung; Einfamilienhaus; Einsparung; Energieberater; Energieeinspargesetz; Energiegesetz; Energiesparen; GEG; Gasheizung; Gebäude; Gebäudeenergiegesetz; Gesetz; Handwerker; Haus; Hausbesitzer; Hauseigentümer; Heizen; Heizkosten; Heizung; Heizungsgesetz; Immobilie; Immobilienbesitzer; Ingenieur; Klimaanlage; Mehrfamilienhaus; Pelletheizung; Pellets; Stromkosten; Umweltschutz; Verordnung; Wohngebäude; Wohnung; Wärmepumpe; Ölheizung, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Renovierung~Technologie, Fachkategorie: Hausrenovierung und -ausbau~Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 169, Höhe: 15, Gewicht: 207, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.